Comptes à terme (CAT), fonds monétaires, SCPI ... chaque placement de trésorerie a ses propres avantages et inconvénients. Dans la pratique, ce sont l’horizon de placement et les besoins de trésorerie qui vous incitent à privilégier, le rendement, la liquidité ou le contrôle du risque.
Lequel choisir ? On vous détaille 9 placements de trésorerie privilégiés par les entreprises, et on répond aussi aux questions pratiques : comptabilité, fiscalité et critères de choix.
Un placement de trésorerie d’entreprise est un produit bancaire ou financier, qui rémunère le capital placé en échange d’une immobilisation des fonds ou d’une prise de risque. Les entreprises placent leur trésorerie pour pallier l’effet de l’inflation sur les marges de l’entreprise (à court terme) ou pour diversifier les sources de revenus (à long terme).
Il existe deux logiques de placement :
La trésorerie en attente de décaissement (TVA à reverser, salaires, fournisseurs à payer) : priorité à la sécurité et à la liquidité.
Un excédent dont l'entreprise n'a pas besoin à court terme : priorité au rendement, en acceptant plus de risques.
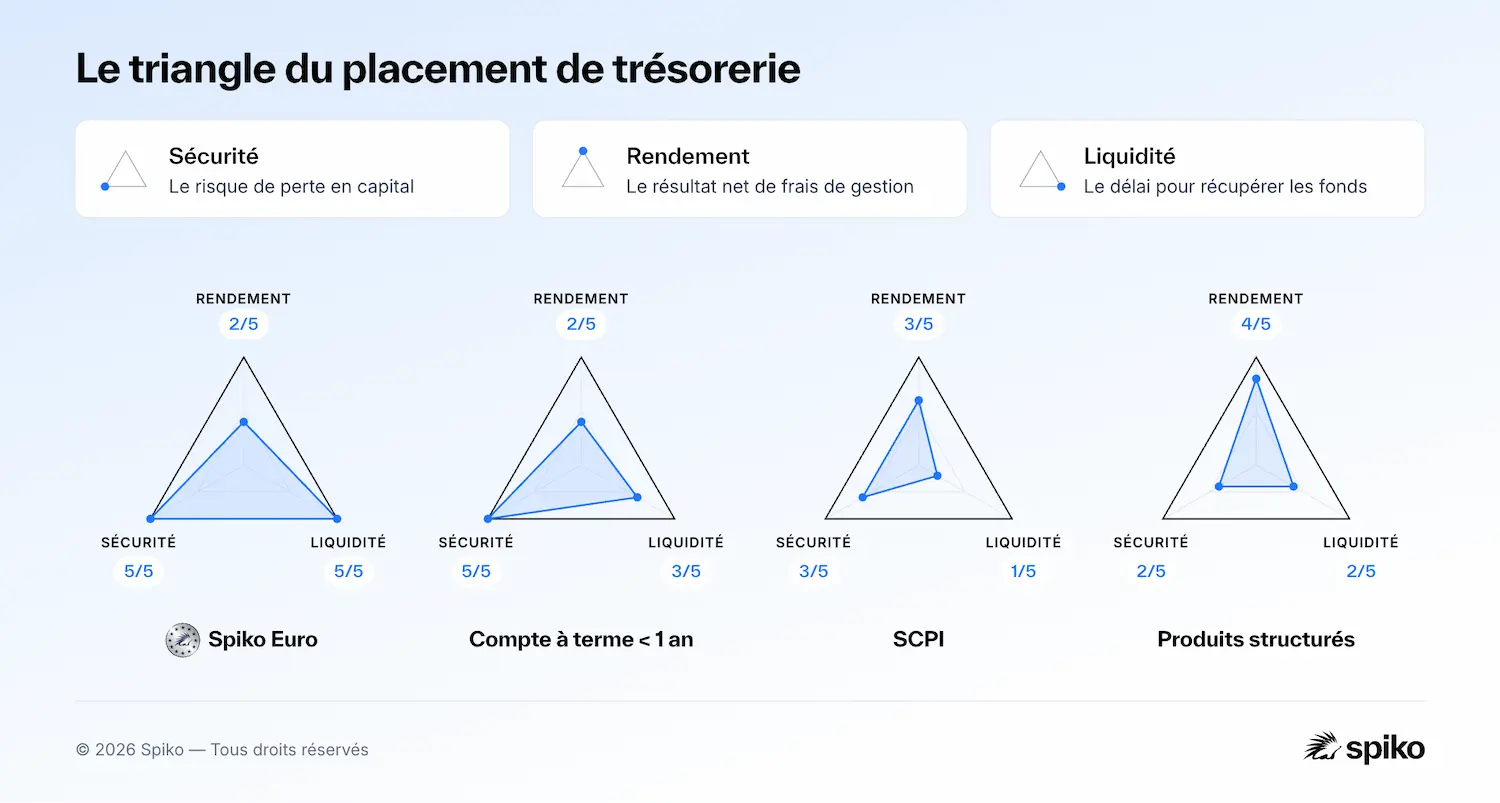
Le choix d’un placement dépend de plusieurs critères : le rendement, la sécurité et la liquidité. C’est ce qu’on appelle le triangle du placement, que l’on définit plus bas dans le guide. Vous devez connaître vos besoins de trésorerie, car c’est l’horizon d’utilisation de la trésorerie qui va déterminer le ou les placements adéquats.
💡 Une trésorerie non placée profite à votre banque
Les banques génèrent des profits grâce aux sommes laissées sur vos comptes courants. Vos liquidités sont placées auprès de la Banque centrale européenne (BCE) et rémunérées à 2,50% au 10 septembre 2026 (source : Banque de France).
Les entreprises françaises laissent environ 600 milliards d'euros sur leurs comptes courants. À ce taux, cela représenterait plus de 15 milliards d’euros de bénéfice chaque année pour les banques.
Les meilleurs placements pour votre trésorerie d’entreprise
Commençons par définir le terme « meilleur ». L’idée n’est pas de promouvoir uniquement les placements les plus rémunérateurs, mais de vous donner un aperçu des produits privilégiés par les responsables financiers en France.
Le tableau ci-dessous regroupe les principales solutions et leurs caractéristiques. On les détaille un par un dans la suite.
Données actualisées au 18 septembre 2026. Faites glisser le tableau horizontalement pour voir toutes les colonnes.
Compte à terme (CAT)
Le compte à terme (CAT) bloque une somme sur une durée convenue, à un taux connu dès la signature. En échange, la banque vous verse le capital et les intérêts cumulés sur la période à l’échéance du CAT. Le compte à terme est un produit bancaire, qui bénéficie de la garantie des dépôts à hauteur de 100 000 € par établissement bancaire. (source : FGDR).
En 2026, le rendement moyen net de frais (brut d’impôts) des comptes à terme à moins de 2 ans s’élève à 2,20 %, versus 2,45 % pour les CAT supérieurs à 2 ans (source : Banque de France). Le rendement a baissé depuis quelques années, en comparaison avec les 3,5 % de rendement moyen en 2024. Les taux peuvent être bonifiés par la banque selon le montant du capital immobilisé, pour les grands comptes notamment.
Le compte à terme présente tout de même quelques inconvénients, dont la liquidité et l’anticipation des besoins de trésorerie. Les banques proposent des CAT 1 mois, 3 mois, 6 mois, 12 mois… et plus encore. Le rendement augmente avec la durée d’immobilisation des fonds, lorsque les taux directeurs de la Banque centrale européenne (BCE) sont anticipés à la hausse.
Et le risque en cas de sortie anticipée ? Une pénalité est appliquée, sous la forme d’une décote sur les intérêts au prorata. La décote est partielle ou totale, contractualisée avec la banque.
🤔 Que penser du compte à terme (CAT) en 2026 ?
Bien que le compte à terme reste un standard de marché, d’autres produits financiers offrent des conditions intéressantes. C’est le cas des fonds monétaires ou des OPCVM court ou moyen terme, qui proposent un rendement similaire ou supérieur à certains CAT (selon les durées) avec une excellente liquidité, sans bloquer les fonds.
Fonds monétaires
Un fonds monétaire (Money Market Fund en anglais) est un placement financier collectif où les sociétés mettent en commun de l’argent pour détenir un portefeuille de titres de dettes à court terme.
L’idée derrière le fonds monétaire est de ne détenir que des titres provenant d'émetteur de confiance présentant un risque faible de défaut. C’est le cas des bons du Trésor (T-Bills en anglais) émis par des États et des billets de trésorerie ou des certificats de dépôts émis par des sociétés privées.
Le rendement du fonds monétaire est variable, et suit le taux court de la zone euro. Deux repères permettent de le situer : le taux directeur de la Banque centrale européenne (BCE) et l’€STR, qui est calculé à partir des transactions réelles d’emprunt. L’€STR est fixé à 2,44 % au 17 septembre 2026 (source : Banque de France). Le rendement est capitalisé, ce qui signifie que les intérêts sont réinvestis au fur et à mesure dans le fonds.
Le fonds monétaire offre une bonne liquidité, de quelques jours à J+1 selon les sociétés de gestion. C’est pourquoi ce support correspond parfaitement aux besoins de trésorerie à court terme.
🏦 La notion de risque des placements financiers
Contrairement aux placements bancaires, un indicateur de risque est associé aux placements financiers. C’est le SRI (Synthetic Risk Indicator), qui détermine le niveau de risque de 1 à 7. Pour la trésorerie d’entreprise à court terme, les placements à faible risque (risque 1 ou 2) sont recommandés.
Spiko Euro
Spiko Euro est un produit de la gamme Smart Cash, qui rémunère la trésorerie avec des intérêts quotidiens sans la bloquer. C’est une alternative aux fonds monétaires et aux comptes à terme (CAT) à court terme, grâce à sa liquidité quotidienne et le retrait instantané jusqu’à 500 000 € par jour.
Le rendement actuel est de 2,84 % par an. Il est calculé à partir de l’€STR, l’indice des taux d’intérêt de référence au jour le jour de la zone euro, et d’un spread qui est défini contractuellement avec des banques de premier plan, dont BNP Paribas.
Comme pour les fonds monétaires, Spiko Euro est noté 1 / 7 sur l’échelle de risque SRI, faisant de lui un support parfaitement adapté à la gestion de trésorerie à court terme. Plus de 5 500 entreprises en France l'utilisent déjà. Découvrir Spiko Euro.
Compte professionnel rémunéré
Le compte pro rémunéré est un compte courant professionnel, qui propose les services classiques d’un compte courant (carte bancaire, virements SEPA, chéquier, etc.) avec la rémunération du solde bancaire. C’est un produit bancaire démocratisé par les néo-banques, qui vient casser les codes des banques institutionnelles.
Sur le papier, c’est le combo parfait : la trésorerie est disponible à tout moment et elle génère du rendement. Le problème ? Les conditions proposées sont restrictives : un plafond de rémunération, une rémunération liée à un abonnement mensuel ou un calcul strict du rendement. Le rendement moyen est de 1 % à 2 % par an sur le montant plafonné.
On reconnaît tout de même que le compte pro rémunéré a l’avantage d’être simple d’utilisation, et sans charge mentale supplémentaire. L’idée est plutôt de le considérer comme un extra pour couvrir vos frais bancaires, et non comme un placement de trésorerie à part entière.
Livrets d’épargne professionnel
Les livrets d'épargne professionnels sont des comptes d'épargne bancaires qui proposent une excellente liquidité au prix d’un très faible rendement. Comme le compte à terme, c'est un produit bancaire : les sommes bénéficient de la garantie des dépôts à hauteur de 100 000 € par établissement (source : FGDR).
Le rendement moyen d’un livret professionnel s’élève entre 1 % et 1,5 % en 2026. Les banques proposent régulièrement des livrets d’épargne professionnel sous divers noms : un compte excédent professionnel, un compte épargne professionnel ou encore « Livret A professionnel » (pour faire référence au livret A, le produit d’épargne régulé pour les particuliers uniquement).
OPCVM
Un OPCVM (Organisme de Placement Collectif en Valeurs Mobilières) est un placement financier collectif. Quelle différence avec le fonds monétaire ? En réalité, le fonds monétaire est une catégorie d’OPCVM.
L’OPCVM désigne le support collectif, sans y attribuer une classe d’actifs. C’est pourquoi il peut servir de placement de trésorerie à court terme ou à long terme : chaque OPCVM est unique, avec son rendement attendu, son niveau de risque et son horizon de placement. Un OPCVM peut détenir des obligations, des actions, diversifier les sous-jacents ou encore utiliser des instruments financiers.
Le plus important quand vous souhaitez placer votre trésorerie sur un OPCVM, c’est de vérifier les conditions de liquidité et le niveau de risque associé. De même, privilégiez les acteurs qui travaillent avec des sociétés renommées et solides sur le plan financier.
Compte-titres ordinaires (CTO)
Le compte-titres ordinaire (CTO) n’est pas « le placement », mais une enveloppe qui permet d’accéder à des placements financiers. Le CTO est ouvert au nom de la personne morale ou physique d’une société, selon son statut, et permet d’accéder à divers produits financiers :
Des fonds : les fonds monétaires, les OPCVM, les ETF (qui sont en réalité des OPCVM), etc.
Des actifs financiers : achetez en direct des obligations, des actions, etc.
Un identifiant d’entité juridique (Legal Entity Identifier, LEI en anglais) est obligatoire pour passer des ordres sur instruments financiers. L’utilisation du compte-titres ordinaire offre une très grande flexibilité pour placer la trésorerie, mais comporte aussi des risques. C’est au responsable ou directeur financier de gérer les placements, ou de se faire accompagner et conseiller.
Le CTO sert principalement de support pour placer l’excédent de trésorerie à long terme.
Contrat de capitalisation
Le contrat de capitalisation est une enveloppe qui donne accès à des fonds en euros et à des fonds en unités de compte (UC). En termes de fonctionnement, c’est un équivalent de l’assurance-vie du particulier, mais pour les sociétés. Ce placement est recommandé pour un horizon à long terme, et en pratique, ce sont quelques régimes de société qui bénéficient au mieux du contrat de capitalisation : les holdings patrimoniales, les sociétés civiles (SC), les associations et les fondations.
À noter que pour les particuliers, il existe deux paliers de baisse de l’imposition, à 4 ans et à 8 ans de détention du contrat de capitalisation. Cela ne s’applique pas pour les personnes morales.
Le contrat de capitalisation reste un placement financier complexe. Il est préférable de se rapprocher d’un expert-comptable, d’un avocat fiscaliste ou d’un conseiller en gestion de patrimoine pour vous recommander et vous conseiller l’utilisation de l’enveloppe.
Contrat de capitalisation
Le contrat de capitalisation est une enveloppe qui donne accès à des fonds en euros et à des fonds en unités de compte (UC). En termes de fonctionnement, c’est un équivalent de l’assurance-vie du particulier, mais pour les sociétés.
Quelle différence avec le compte-titres ordinaire (CTO) ? Le contrat de capitalisation est une enveloppe gérée par un assureur et qui ne permet pas d’accéder à autant de fonds et d’actifs financiers en direct qu’avec le CTO. Tout dépend de l’assureur et du produit proposé.
Ce placement est recommandé pour un horizon à long terme, et en pratique, ce sont quelques régimes de société qui bénéficient au mieux du contrat de capitalisation : les holdings patrimoniales, les sociétés civiles (SC), les associations et les fondations.
À noter que pour les particuliers, il existe deux paliers de baisse de l’imposition, à 4 ans et à 8 ans de détention du contrat de capitalisation. Cela ne s’applique pas pour les personnes morales. Le contrat de capitalisation reste un placement financier complexe qui requiert un accompagnement (expert-comptable, avocat fiscaliste ou conseiller de gestion de patrimoine).
SCPI
Une SCPI (Société Civile de Placement Immobilier) est un placement financier collectif spécialisé dans la gestion de parcs immobiliers locatifs. Lorsque vous placez votre trésorerie dans une SCPI, le fonds achète de nouveaux biens, les met en location et génère des loyers reversés sous forme de rendement.
L’horizon de référence dépasse 8 ans, et ses parts ne se revendent pas à la demande : tout dépend de l’état du marché immobilier. En période de tension sur le marché, la vente des parts requiert quelques semaines ou quelques mois. C’est un placement de long terme, qui s’adresse principalement à des holdings patrimoniales ou à des sociétés souhaitant diversifier leurs sources de revenus.
Le taux de distribution moyen pour 2025 se situe autour de 4,91 % selon l’Association française des sociétés de placement immobilier (source : ASPIM). Certaines SCPI facturent des frais annexes (souscription, sortie) qui dégradent le rendement sur les premières années. Informez-vous sur les conditions et comparez le marché avant de souscrire.
Produits structurés
Un produit structuré est un placement avec une logique de construction spécifique. Le produit structuré prend plusieurs formes : un produit émis par une banque, un OPCVM dit fonds structuré ou un produit complexe sous l'appellation Fonds d’Investissement Alternatif (FIA). Mais dans tous les cas, le produit structuré est catégorisé comme un produit financier, et non bancaire.
Il répond à des objectifs de placement de trésorerie à long terme. Tout dépend de l’analyse du Document d’Informations Clés (DIC), de l’horizon recommandé, du niveau de risque et du rendement associé. Les produits structurés peuvent être protecteurs du capital avec une durée minimum de détention, ou à l’inverse ne pas garantir le capital en cas de sortie prématurée.
Les produits structurés demandent de solides connaissances sur le marché financier et les actifs sous-jacents pour comprendre les mécaniques de rendement. C’est un type de placement qui est réservé aux experts financiers, internes à votre société ou externes via des cabinets de conseils spécialisés.
Choisir et comparer vos placements : quelle stratégie adopter ?
Cette section donne la grille de lecture qui permet de trancher entre les supports décrits plus haut, à partir de trois critères mesurables.
Triangle du placement : rendement, risque et liquidité
Aucun placement ne maximise à la fois le rendement, la sécurité et la liquidité. C’est ce qu’on appelle le « triangle magique » ou le triangle du placement. Un rendement supérieur s'obtient toujours avec du risque, du temps de blocage, ou les deux : c’est un arbitrage à faire.
L’objectif est d’avoir le bon raisonnement. On ne part pas du rendement souhaité pour choisir un placement, on réfléchit à partir des besoins en liquidité et de la capacité à supporter le risque. Par ailleurs, c’est à partir de ces trois critères que se définit l'horizon de placement, c’est-à-dire la durée minimale recommandée pour l'immobilisation du capital initial.
Comparer les types de placements
Voyez-vous l’expression « Ne pas mettre tous ses œufs dans le même panier » ? Il existe deux catégories de placements avec des caractéristiques propres :
Les placements bancaires (comptes à terme, comptes pro rémunérés, livrets) : commercialisés par les établissements bancaires, ils mettent en avant la sécurité du capital garanti. À noter que la protection du Fonds de Garantie des Dépôts et de Résolution (FGDR) est plafonnée à 100 000 € par client et par banque.
Les placements financiers (fonds monétaires, OPCVM court terme, etc.) : gérés par des sociétés de gestion, ils ne bénéficient pas d'une garantie systématique du capital. En contrepartie, certains fonds offrent de meilleures conditions de rendement ou de liquidité à court terme, avec un faible niveau de risque de perte en capital.
L'objectif n'est pas de répartir équitablement votre trésorerie entre ces deux catégories, mais bien d'identifier les avantages et inconvénients de chacun, sans a priori.
Arbitrage entre acteurs traditionnels et néo-acteurs
À qui faut-il faire confiance pour placer votre trésorerie d’entreprise ? Vous avez le choix entre des acteurs institutionnels du marché, reconnus pour leur expertise, ou des néo-acteurs, qui bousculent le marché avec une meilleure expérience ou moins de frais.
Au-delà d’une question de préférence, le choix ne devrait uniquement dépendre que de ces trois critères : l’acteur est agréé, l’acteur s’appuie sur des partenaires solides, le risque de défaillance (ou risque de contrepartie) est relativement faible.
En France, l’organisme de référence sur les marchés financiers est l’Autorité des marchés financiers (AMF). Celui de référence pour les banques est l’Autorité de contrôle prudentiel et de résolution (ACPR), une institution adossée à la Banque de France.
Quelle fiscalité s’applique au rendement des placements ?
L’imposition s’applique de deux manières selon le régime d’imposition de la société :
L’impôt sur les sociétés (IS) : le taux normal est de 25 % d’imposition sur les bénéfices (incluant les bénéfices financiers), avec un taux réduit de 15 % jusqu’à 42 500 € de bénéfices pour les PME éligibles (source : Gouvernement).
L’impôt sur le revenu (IR) : le prélèvement forfaitaire unique (PFU) s’applique, avec un taux de 31,4 % sur les bénéfices financiers. C’est le cas pour les micro-entreprises ou les particuliers.
Les bénéfices des produits financiers sont imposés chaque année, selon la date de clôture de l’exercice comptable :
Le 31 décembre : l'impôt sera payé au plus tard le 15 mai de l'année suivante.
En cours d'année : l'impôt sera payé le 15 du 4ème mois suivant la clôture. Par exemple, pour une clôture au 30 juin, l’impôt est à payer avant le 15 octobre.
Quelle part de votre trésorerie pouvez-vous réellement placer ?
La trésorerie se découpe en trois poches :
Poche opérationnelle : besoin en fonds de roulement plus tampon de sécurité, disponible dans un court délai ou immédiatement.
Poche de précaution : échéances connues à 3 à 12 mois, mobilisable à date fixe.
Poche excédentaire ou stratégique : au-delà de 12 mois, sans contrainte d’exploitation immédiate.
Les dirigeants ont tendance à penser que la poche opérationnelle doit rester sur un compte courant professionnel. Dans la pratique, il est tout à fait possible de placer cette trésorerie, à condition de bénéficier d’une liquidité rapide (à J ou J+1) et d’un faible risque.
À ce stade, le seul prérequis est d’avoir un plan prévisionnel de trésorerie et de prévoir la gestion opérationnelle pour effectuer les entrées et sorties sur les placements.
À court terme : comptes à terme (CAT) inférieur à 1 an, fonds monétaires, OPCVM de court terme, compte pro rémunéré, livret d’épargne professionnel.
À moyen et long terme : comptes à terme (CAT) supérieur à 1 an, OPCVM divers, comptes-titres ordinaires (CTO), contrat de capitalisation, SCPI, produits structurés.
Le triangle du placement définit l’équilibre entre trois critères : la liquidité, la sécurité et le rendement.
Un acteur de confiance pour votre placement est un acteur régulé (AMF ou ACPR) et qui s’appuie sur des partenaires solides ou institutionnels.
Certains placements bénéficient mieux à certaines structures juridiques. Faites vous accompagner d’un expert en fiscalité.
À partir de quel montant peut-on placer la trésorerie de son entreprise ?
Il n’existe pas de seuil recommandé : une entreprise peut placer sa trésorerie dès quelques milliers d’euros. Le montant minimum d’entrée dépend des placements et des établissements associés, bancaires ou financiers. Les comptes à terme (CAT) présentent un ticket d’entrée de 1 000 €, jusqu’à 50 000 € pour certaines banques. Pour les fonds monétaires, le ticket d’entrée peut commencer dès 1 € symbolique.
Pourquoi placer sa trésorerie d’entreprise ?
L’intérêt des placements de trésorerie est de rémunérer des sommes latentes pour financer vos opérations. Autrement, l’inflation réduit les marges de la trésorerie, sans qu’aucune perte ne s’affiche sur le bilan. Placer la trésorerie est aussi un argument de gestion active face à une banque ou un investisseur : lorsque vous cherchez un financement, cela montre le sérieux de la société.
Qu’est-ce qu’un excédent de trésorerie ?
Un excédent de trésorerie est une poche d’argent qui n’est pas utilisée dans l’immédiat pour assurer le bon fonctionnement de la société. L’excédent découle d’un chiffre d’affaires (CA) réel supérieur au CA prévisionnel. Comme l’excédent n’est pas requis immédiatement, la société peut le placer sur des supports avec plus de risque pour générer un meilleur rendement.
Une entreprise publique peut-elle placer librement sa trésorerie d’entreprise ?
Non. Les entreprises publiques et les structures à participation publique majoritaire relèvent en général d’une obligation de dépôt des fonds au Trésor, ce qui restreint fortement leur univers de placement. Par exemple : un fonds monétaire qui investit uniquement en titres de dettes françaises.
Une entreprise peut-elle ouvrir un Livret A ou un LDDS ?
En règle générale, non. Le Livret A et le LDDS (Livret de Développement Durable et Solidaire) sont réservés aux personnes physiques et à certaines personnes morales (organismes HLM, syndicat de copropriété, associations loi 1901 à but non lucratif, etc.). Les sociétés privées doivent se tourner vers des fonds monétaires, des comptes à terme ou encore des comptes pro rémunérés.
En savoir plus sur Spiko
Pour mieux comprendre le monde du placement de trésorerie, rendez-vous sur notre blog !